
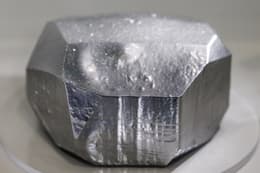
Un fragmento de galio. Crédito: Bloomberg / Getty
El galio es un metal blando y de color blanco plateado. Le basta el calor corporal para derretirse en la palma de tu mano. Sin embargo, este elemento, que se comercializa en cantidades tan pequeñas que sus volúmenes suelen medirse en kilogramos, sigue siendo una pieza clave de la geopolítica mundial. Es muy codiciado, ya que se encuentra justo en la intersección entre la competencia militar, la transición hacia las energías limpias y la carrera por la hegemonía de la IA.
Lo más curioso es que no se extrae directamente de las minas. Aparece en concentraciones ínfimas dentro de otros minerales (como la bauxita, de la que se obtiene el aluminio) y es, fundamentalmente, un subproducto del refinado industrial del aluminio. Aun así, el galio se ha transformado en una de las materias primas más estratégicas del mundo actual. El motivo: es indispensable para los semiconductores de banda ancha, vitales para fabricar coches eléctricos, centros de datos, inversores solares o radares militares. Básicamente, todo aquello de lo que dependemos a diario.
En el terreno de los smartphones, es esencial para que funcionen las comunicaciones inalámbricas y los cargadores rápidos. Incluso si no nos importa tener un coche eléctrico con carga más rápida o modelos de IA más potentes, la escasez de este suministro sacude toda la economía global: los fabricantes de chips pagan más o esperan más tiempo para recibir la materia prima, mientras que las marcas afrontan retrasos y costes desorbitados. Por no hablar de cómo el consumidor está asumiendo esta subida de precios.
Hoy por hoy, un solo país controla casi la totalidad de la oferta y tiene poder para decidir cuánto se produce.
"No creo que esto empezara como una jugada geopolítica. Como muchos minerales críticos, ocurrió por casualidad y, más tarde, las autoridades [chinas] se dieron cuenta de que podía servir como herramienta de presión".
La influencia de China
China produce el 99 % del galio del mundo. El control que ejerce este país sobre la extracción del galio, un elemento antes desconocido, se ha convertido en un verdadero "cuello de botella": una brecha geopolítica (imaginemos el estrecho de Ormuz, pero completamente invisible) que está reconfigurando las relaciones internacionales entre las grandes potencias. Sin embargo, el dominio de China sobre el galio no fue el resultado de una planificación a largo plazo, y mucho menos malintencionada.
Décadas de producción de aluminio subvencionada por el Estado chino —con diferencia, el mayor exportador mundial de este metal— dejaron fuera de juego a los productores de Estados Unidos, Alemania y Japón.
Esto convirtió a China en el único lugar donde la extracción de galio seguía siendo rentable. Aidan Powers-Riggs, investigador asociado en el think tank Center for Strategic and International Studies (CSIS) en Washington D. C. y experto en materias primas críticas, lo explica así: "No creo que esto empezara como una jugada geopolítica", afirma. "Como muchos minerales críticos, ocurrió por casualidad y, más tarde, las autoridades [chinas] se dieron cuenta de que podía servir como herramienta de presión".
Pekín fue dándose cuenta de que tenía un arma poderosa entre manos. Después de que Estados Unidos (bajo la administración Biden en 2022) impusiera restricciones a la exportación de semiconductores —un paquete de medidas diseñado para blindar el dominio tecnológico estadounidense en la IA—, China puso a prueba esa arma e introdujo en 2023 sus primeros controles a la exportación de galio.
En su momento, estas restricciones se presentaron bajo el marco habitual de los acuerdos de "doble uso", según los cuales las empresas deben obtener una licencia de exportación del Ministerio de Comercio chino (MOFCOM) para certificar que el material no se destinará a fines militares. Sin embargo, estas medidas se interpretaron abiertamente como una represalia a las sanciones de Biden del año anterior.
Aun así, las multinacionales acataron las normas y el suministro recuperó cierta normalidad. Pero en diciembre de 2024, y como respuesta a una nueva serie de controles estadounidenses a la exportación de semiconductores, "China pasó de un sistema de licencias de doble uso a un embargo explícito sobre las exportaciones a Estados Unidos. Esto se aplicó no solo al galio metálico, sino también al arseniuro de galio y al nitruro de galio", compuestos imprescindibles para las tecnologías avanzadas.
"Unos meses después, empezaron a notarse los problemas de suministro y se reforzó la aplicación de las medidas," afirmó Powers-Riggs. "Una cosa es redactar una norma, otra muy distinta es aplicarla en un mercado donde los volúmenes anuales se miden en kilos." En otras palabras, al hacer cumplir las sanciones, Pekín había ejercido su control sobre las existencias de galio, y los mercados mundiales lo empezaron notar.
Este tira y afloja continuó con la siguiente administración, cuando China respondió a los aranceles comerciales del gobierno de Trump en 2025 intensificando aún más sus restricciones sobre todo un abanico de las llamadas tierras raras: desde el samario hasta el escandio o el itrio. Con este movimiento, las multinacionales —desde fabricantes de automóviles en Alemania y Francia hasta firmas de electrónica en Japón y gigantes aeroespaciales en Estados Unidos— se vieron contra las cuerdas ante una escasez de suministro cada vez más asfixiante.
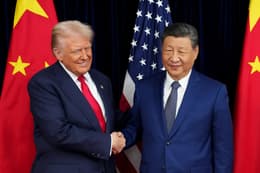
Foto: Andrew Harnik / Getty
Callejón sin salida
Cuando el presidente Trump y su homólogo chino se vieron las caras en octubre de 2025 en el marco de la cumbre de la Cooperación Económica Asia-Pacífico (APEC) en Corea, los minerales críticos ya no eran un tema secundario. El acuerdo para frenar la escalada abrió los informativos de medio planeta, y una nota informativa de la Casa Blanca confirmaba que "China emitirá licencias generales válidas para exportaciones de tierras raras, galio, germanio, antimonio y grafito en beneficio de los usuarios finales estadounidenses y de sus proveedores en todo el mundo."
El tema volvió a salir a colación tras la visita de Trumpa China en abril de 2026. Pero, al menos en el caso del galio, según afirma Powers-Riggs, "nada ha cambiado". El comercio de materias primas escasas es un terreno opaco y delicado, pero todo apunta a que no se han concedido licencias y que la fuerte subida de los precios es una prueba clara de que el desabastecimiento persiste. El galio acaba de marcar un nuevo máximo histórico: su precio ha subido más de un 30 % desde principios de 2026.
Mientras tanto, China impuso una nueva prohibición de exportación en enero de 2026, esta vez contra Japón, después de que su nueva primera ministra, Sanae Takaichi, afirmara que un eventual ataque a Taiwán —sede de los fabricantes de chips más avanzados del mundo— podría suponer una "amenaza existencial" para Japón.
“Si China abre el grifo y empieza a inundar de nuevo el mercado con este material, los precios podrían desplomarse”.
Próximos pasos
Llegados a este punto, ¿qué pueden hacer otros países al respecto? "En realidad, en el último año se han dado pasos importantes", comenta Powers-Riggs. "Dicho de forma sencilla: allá donde se esté produciendo aluminio fuera de China, especialmente si es un país aliado, hay que invertir en la extracción de galio a partir de los residuos del refinado".
La planta de galio Alcoa Wagerup en Australia Occidental es un ejemplo de esto. Fruto de un acuerdo conjunto de inversión y compra garantizada entre los gobiernos de Japón, Estados Unidos y Australia, se aspira a producir 100 toneladas de galio al año, o el 10 % de la demanda mundial, según el ministro de Comercio australiano. Otros proyectos, en distintas fases de desarrollo, se ubican en Canadá, Estados Unidos, Alemania y Jamaica, y algunos confían en que las nuevas tecnologías de procesado permitan métodos de extracción más rentables.
Sin embargo, será difícil garantizar la producción sin acuerdos coordinados, sobre todo teniendo en cuenta la compleja rentabilidad de un recurso tan escaso. "Si China abre el grifo", señala Powers-Riggs, "y empieza a inundar de nuevo el mercado con este material, los precios podrían desplomarse y perjudicar estos nuevos proyectos industriales".
El reciclaje es otra opción clave, y Japón es actualmente líder mundial en este ámbito. Acumular reservas resulta atractivo (Estados Unidos tiene una iniciativa de este tipo llamada Project Vault), pero es una solución limitada. Al final, hará falta una combinación de medidas; de hecho, ya se están creando nuevos acuerdos internacionales como FORGE para fijar precios mínimos y preservar lo que los países consideran cada vez más como recursos de valor estratégico.
En junio de 2026, los líderes del G7 evitaron mencionar a China, pero acordaron de forma bastante explícita "reducir de forma significativa" su dependencia de un "único proveedor ajeno al G7" de tierras raras e imanes permanentes hasta situarla por debajo del 60 % para 2030, con el objetivo de llegar al 50 % "lo antes posible". "Trabajaremos codo con codo con nuestros socios", decía la declaración, "para reducir las dependencias críticas y garantizar que cualquier intento o amenaza de utilizar las dependencias económicas como arma fracase".
El caso del galio es solo el reflejo a pequeña escala de una batalla mucho mayor sobre el control de las materias primas que impulsarán los vehículos eléctricos, entrenarán sistemas de IA y guiarán los sistemas de defensa antimisiles. Estas tecnologías del futuro dependerán de quién controle los materiales y las cadenas de suministros que las hacen posibles.
Y las refinerías de aluminio —ya estén en el este de China o en el oeste de Australia— se han convertido en el nuevo campo de batalla de esta contienda.
El móvil más sostenible es el que ya tienes.
Back Market está luchando por un mundo donde los móviles duren al menos 10 años, mediante el cuidado, la reparación, la reutilización y el reacondicionado.