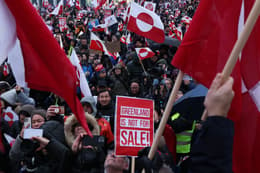
Varias personas portan banderas de Groenlandia durante una manifestación contra el presidente de EE. UU., Donald Trump, y su intención anunciada de comprar la isla. Nuuk, Groenlandia, 17 de enero de 2026. (Foto: Sean Gallup/Getty Images).
En el Reino Unido, en 2023, los profesores de la Universidad de Plymouth Arjan Dijkstra y Colin Wilkins metieron un smartphone en una batidora, mezclaron los componentes pulverizados con un oxidante a 500 °C y los disolvieron en ácido. ¿Por qué? Conocido como «ensayo», este proceso sirvió para desvelar los minerales que componen, uno a uno, un único teléfono móvil.
Encontraron 33 gramos de hierro, 13 gramos de silicio, 7 gramos de cromo, 900 miligramos de wolframio, 160 miligramos de neodimio, 90 miligramos de plata, 70 miligramos tanto de cobalto como de molibdeno, 36 miligramos de oro y 30 miligramos de praseodimio. Para obtener esa cantidad de metales, según concluyeron los geólogos, haría falta extraer entre 10 y 15 kilogramos de mineral por cada teléfono.
"Cada vez dependemos más de nuestros móviles, pero ¿cuántas personas pensamos realmente [en] lo que hay detrás de la pantalla?", afirmó Dijkstra. "Cuando miras de cerca, la respuesta suele ser wolframio y cobalto procedentes de zonas de conflicto en África".
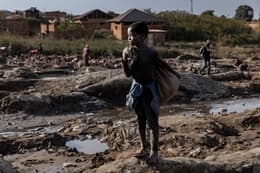
Un niño sostiene un saco en una mina artesanal de cobalto y cobre. Kolwezi, República Democrática del Congo, 26 de mayo de 2025. (Foto: Michel Lunanga/Getty Images).
Ese vínculo con el conflicto no era ninguna exageración. Los minerales que llevas dentro del móvil están transformando activamente nuestro mundo. Fíjate en el wolframio: una materia prima extremadamente densa que tiene el punto de fusión más alto de todos los metales, a más de 3000 °C (el triple de caliente que la lava). Gracias a estas propiedades insólitas, el wolframio no se deforma al usarse en proyectiles perforantes de blindaje, por lo que la industria armamentística se pega por él. De hecho, un analista llegó a describirlo como un "mercado de predicción de guerras".
El cobalto también es un metal inusual, sobre todo porque conserva sus propiedades magnéticas por encima de los 1000 °C: una temperatura superior a la de cualquier otro elemento magnético. En tu móvil, el óxido de litio y cobalto es justo lo que permite que la batería sea lo bastante pequeña para llevarla encima y lo bastante densa para aguantar todo el día. Además, resulta imprescindible en los sistemas de guiado de misiles, donde un imán común y corriente se rendiría ante semejante nivel de calor y presión. Como dato crítico: Estados Unidos depende de las importaciones netas para cubrir el 76 % del cobalto que consume. Podría decirse que esta dependencia ata las manos a la administración Trump, dejándola expuesta a cortes de suministro y a las presiones de proveedores extranjeros.
En el Congo, el país donde más se encuentra el cobalto, las milicias luchan por controlarlo y, además, abusan habitualmente de quienes trabajan en las minas. La pugna por estas materias primas para fabricar tecnología de consumo rápido se asienta a menudo sobre conflictos sangrientos, dejando tras de sí un impacto atroz en los trabajadores, las comunidades locales y los ecosistemas de la zona.
"Los nuevos controles a la exportación han convertido los riesgos de concentración de suministro en una cruda realidad" – Agencia Internacional de la Energía
Cómo las materias primas están moldeando el futuro y allanando el camino a China
No solo el sector militar o los bienes de consumo dependen de los minerales críticos y las tierras raras: también la transición verde y la carrera por el liderazgo en IA. Ahora bien, es imposible calibrar el alcance de todo esto sin entender el trasfondo de la rivalidad abierta entre Estados Unidos y China. En muchas de estas materias primas, como el wolframio o el cobalto, China domina la cadena de suministro global.
China producealrededor del 80 % del wolframio extraído en el mundo y cerca del 85 % de su paratungstato de amonio (APT), un material intermedio clave que se obtiene al refinar el concentrado de este metal. Esta posición de dominio es, ante todo, una cuestión de pura geografía: China cuenta con yacimientos inmensos y lleva extrayéndolo (https://chrismillersnewsletter.substack.com/p/the-critical-minerals-crisis-of-100) desde principios del siglo XX.
En marcado contraste, China prácticamente no extrae cobalto. De hecho, casi nadie extrae cobalto de forma exclusiva: se obtiene sobre todo como subproducto de la minería de cobre en la República Democrática del Congo (RDC), que produjo unas 230.000 toneladas en 2025, cerca de tres cuartas partes de las existencias mundiales. Sin embargo, las plantas chinas producen alrededor del 78 % del cobalto refinado mundial y transforman el hidróxido congoleño en sulfato apto para baterías y óxido de cobalto y litio.
Las empresas chinas también controlan cada vez más minas: CMOC (antes conocida como China Molybdenum Company) adquirió una participación mayoritaria en 2016 de una empresa estadounidense en la mina Tenke Fungurume, una de las más grandes de la RDC. En 2020 sumó el yacimiento vecino de Kisanfu. "China lleva 40 años construyendo esta ventaja estratégica", declaró en mayo de 2026 Paul Ekins, catedrático de Política de Recursos y Medio Ambiente en el University College de Londres, ante una comisión de investigación del Parlamento británico sobre minerales críticos.
En muchos casos, esto no respondía a ningún plan. Con la lógica de un mundo globalizado, los países occidentales sencillamente no vieron ninguna ventaja, económica o de otro tipo, en conservar dentro de sus fronteras el contaminante negocio del procesado de minerales. Sin embargo, la falta de visión de Estados Unidos fue la gran oportunidad de China, y hoy Pekín está dispuesta a utilizar ese control como herramienta de presión. Ahora, las restricciones a la exportación de minerales (como tierras raras, wolframio e indio) son un arma que China ha empleado con fuerza en las negociaciones por el acceso a los semiconductores: los chips que hacen funcionar toda nuestra tecnología moderna.
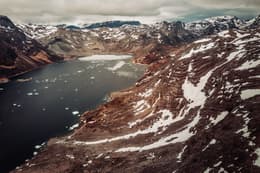
A medida que el hielo se derrite por el cambio climático, se prevé que las reservas de tierras raras, oro y diamantes de Groenlandia queden cada vez más al alcance de la mano. (Foto: Carsten Snejbjerg/Bloomberg vía Getty Images).
El poder del control y la visión global de Estados Unidos
Después de que la primera ministra Sanae Takaichi sugiriese el año pasado que Japón podría tener que responder militarmente ante un conflicto por Taiwán, Pekín cortó de golpe las exportaciones de tierras raras. "Los nuevos controles a la exportación han convertido los riesgos de concentración del suministro en una realidad", escribió la AIE en un análisis. "La reciente proliferación de controles a la exportación ha transformado la preocupación por la alta concentración del suministro: ya no es una vulnerabilidad teórica, sino un desafío inmediato para la seguridad económica".
Las cifras son abrumadoras. En referencia a las medidas de China para restringir la exportación de tierras raras —que están actualmente suspendidas, pero planean sobre las cumbres entre Washington y Pekín—, la AIE señala que su "plena aplicación podría poner en riesgo una producción downstream fuera de China estimada en 6,5 billones de dólares al año en los sectores del automóvil, la alta tecnología, la defensa y la energía".
"Cada día dependemos más de nuestros móviles, pero ¿cuántos nos preguntamos qué hay verdaderamente detrás de la pantalla?" – Arjan Dijkstra, profesor de la Universidad de Plymouth
Con tanto en juego, no sorprende que Estados Unidos y otros países empezaran a buscar con urgencia y determinación el acceso a recursos que quizá antes daban por sentados. La administración Trump firmó un acuerdo sobre minerales con Ucrania en abril de 2025, creando un fondo de reconstrucción con derechos sobre el subsuelo del país. En octubre de 2025, Estados Unidos firmó un marco de cooperación con Australia para impulsar una cartera de proyectos de 8.500 millones de dólares. En Groenlandia, donde Trump manifestó sus intenciones de forma más conocida, una empresa cotizada en Estados Unidos completó en abril de 2026 la adquisición del enorme yacimiento de tierras raras de Tanbreez.
De vuelta a la RDC, los minerales han sido un rasgo definitorio del conflicto constante en el país, si bien no necesariamente la causa. En enero de 2024, el movimiento rebelde M23 tomó la mina de Rubaya, en el este de la República Democrática del Congo, cerca de la frontera con Ruanda. El M23 es uno de los más de 120 grupos armados activos en la región, donde el conflicto ha continuado de distintas formas desde las secuelas del genocidio ruandés de 1994. Se estima que esta mina representa alrededor del 15 % del suministro mundial de coltán, el mineral del que se extraen el tantalio (utilizado en teléfonos móviles) y el niobio (empleado en los imanes de las resonancias magnéticas).
A finales de 2025, un marco de paz mediado por Estados Unidos (“The Washington Accords” entre la RDC y Ruanda vino de la mano de una alianza estratégica entre Washington y la RDC sobre minerales y seguridad. La teoría dice que el crecimiento económico y la integración hacen que la guerra deje de ser rentable, pero la realidad pinta bastante menos idílica.
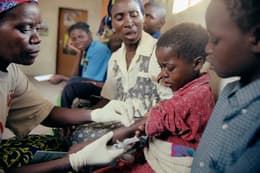
Una enfermera le extrae sangre a una niña para hacerle la prueba del VIH. La madre de la pequeña había fallecido y su abuela temía que fuera seropositiva. Ubicación: aldea de Sikwaazwa, Zambia. (Foto de Gideon Mendel para The International HIV/AIDS Alliance/Corbis vía Getty Images).
Las realidades "mercenarias"
Según la ONG Global Witness, el coltán de la mina tomada por los rebeldes sigue saliendo de contrabando hacia Ruanda para luego exportarse a refinerías en China, lo que alimenta el conflicto entre Pekín y Washington. Mientras tanto, las voces críticas temen que las empresas estadounidenses gocen de un trato de favor: algo que un grupo de abogados congoleños ya ha llevado ante su propio Tribunal Constitucional, alegando que vulnera los artículos que protegen la soberanía sobre los recursos naturales.
Ese temor a que los acuerdos puramente mercenarios acaben socavando el desarrollo y la democracia también resuena en Zambia. Según publicó The New York Times, el Departamento de Estado de EE. UU. se planteó condicionar 1000 millones de dólares en tratamientos contra el VIH durante cinco años —de los que dependen alrededor de 1,3 millones de personas— a cambio de obtener un mayor acceso al cobre, cobalto y litio del país.
Los materiales que llevamos dentro del móvil —que son también elementos clave para vehículos eléctricos, energías limpias y armamento— se concebían en su día como materias primas de libre comercio que traerían desarrollo tanto a productores como a consumidores. Hoy, sin embargo, se han convertido en auténticos instrumentos de poder geopolítico que condicionan directamente el futuro del comercio, las ambiciones territoriales, la paz y la seguridad global. Lo que demuestra que, en el panorama actual, el verdadero coste de nuestra tecnología es incalculable.
El móvil más sostenible es el que ya tienes.
Back Market está luchando por un mundo donde los móviles duren al menos 10 años, mediante el cuidado, la reparación, la reutilización y el reacondicionado.
Historias relacionadas
La carrera por las tierras raras
El disprosio, un elemento de las tierras raras, es fundamental para la potencia y el correcto funcionamiento de tus smartphones y coches eléctricos. Caleb Larson analiza aquí cómo China domina el procesamiento del disprosio, qué significa esto para la economía global y por qué Ucrania podría desempeñar un papel clave en la reestructuración de la cadena de suministro.